La crisis del mercado de valores de Indonesia es autoinfligida
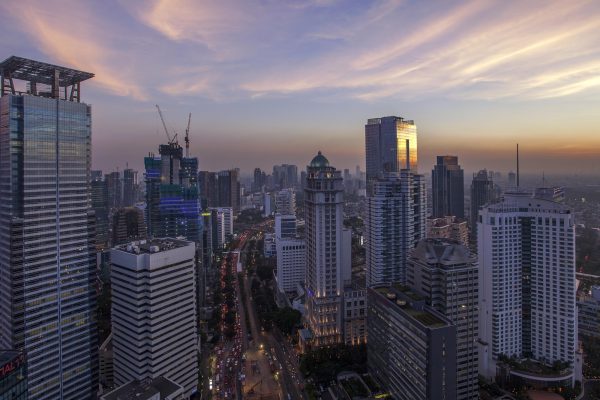
El viernes 16 de octubre, el mercado de valores de Indonesia sufrió su peor caída en un día desde la crisis financiera asiática de 1998. El índice compuesto de Yakarta se desplomó un 11,6% después de que el proveedor de índices global MSCI anunciara que estaba considerando eliminar a Indonesia de la categoría de mercados emergentes y colocarla directamente en la categoría de mercado independiente. La venta masiva continuó en la apertura del lunes, con el índice cayendo otro 3,9%, lo que redujo el total de dos sesiones a aproximadamente el 15%.
Este es un avance serio para la economía más grande del Sudeste Asiático. Sin embargo, la cuestión más importante no es la caída de los precios de las acciones ni siquiera la posibilidad de perder su estatus de mercado emergente. La crisis ha revelado la credibilidad de los mercados de capitales de Indonesia y la eficacia de las instituciones responsables de regularlos.
Las preocupaciones de MSCI sobre la propiedad concentrada, los cuestionables cálculos de flotación libre, la negociación coordinada y la confiabilidad de los precios de mercado no son nuevas. En enero, MSCI limitó ciertos aumentos en la representación de los índices de valores indonesios y anunció que estaba considerando rebajar la calificación de Indonesia de mercados emergentes a mercados fronterizos. En junio, reconoció las reformas introducidas por las autoridades, pero destacó la necesidad de continuar su implementación. Sin embargo, MSCI siguió muy preocupado este mes y recomendó que Indonesia fuera eliminada de su clasificación de mercado emergente y frontera.
Manipulación del mercado y sobrevaluación
Uno de los principales problemas es el comercio coordinado, en el que grupos de inversores trabajan juntos para influir en los precios de las acciones, en lugar de que los precios de las acciones estén determinados por compras y ventas reales. Dicha actividad puede involucrar transacciones realizadas a través de múltiples cuentas de corretaje, incluidas cuentas mantenidas por afiliados o agentes, creando la apariencia de una mayor actividad comercial y demanda de los inversores de lo que realmente es.
Este problema es particularmente grave cuando las acciones de una empresa están concentradas en manos de un pequeño número de accionistas. Dado que sólo hay cantidades limitadas realmente disponibles para el comercio, las transacciones relativamente modestas pueden tener un impacto desproporcionado en los precios del mercado. Si las compras coordinadas hacen subir los precios, el aumento resultante en la capitalización de mercado puede dar a los inversores una impresión engañosa del valor de una empresa. Los inversores, incluidas las instituciones extranjeras y los fondos indexados, pueden entonces comprar acciones a precios que no reflejan una verdadera demanda independiente.
Por ejemplo, el 16 de octubre, la Autoridad de Servicios Financieros de Indonesia (OJK) anunció una investigación sobre las transacciones de Dian Swastatika Sentosa (DSSA), una filial de Sinar Mas Group, y descubrió una manipulación del mercado planificada y estructurada que involucraba a inversores individuales e institucionales que operaban a través de múltiples empresas de corretaje.
Según OJK, la investigación examinó transacciones entre 2024 y 2026 y descubrió una actividad coordinada que condujo a un aumento significativo en el precio de las acciones de DSSA. El regulador interrogó a directores de corredurías, personas físicas y jurídicas extranjeras, suspendió determinadas licencias individuales y anunció multas por un total de 1,5 billones de rupias (83 millones de dólares) en relación con el caso.
Los reguladores no han confirmado públicamente que los accionistas mayoritarios de la empresa dirigieran estas actividades, y sería erróneo suponer que estuvieron involucrados sin pruebas. Sin embargo, el caso ilustra que la negociación en una bolsa de valores regulada puede dar lugar a precios que no reflejan una verdadera demanda independiente.
También existen preocupaciones más amplias sobre cómo la sobrevaluación podría afectar al sistema financiero. Un aumento en los precios de las acciones aumenta la riqueza aparente de los grandes accionistas y puede afectar el financiamiento disponible para estas participaciones si se aceptan acciones como garantía. También pueden afectar las ponderaciones de los índices y las decisiones de inversión de las instituciones que dependen de la liquidez y los precios de mercado informados.
La pregunta obvia es cómo esa actividad puede continuar durante varios años sin detenerse prematuramente. Las bolsas de valores modernas cuentan con sistemas de seguimiento diseñados para identificar patrones comerciales inusuales, propiedad concentrada y transacciones potencialmente coordinadas. ¿Se ignoraron estas señales de advertencia, se retrasaron las investigaciones o las autoridades carecieron de recursos o voluntad para intervenir?
La Bolsa de Valores de Indonesia (IDX), la OJK y el Depositario Central de Valores han tomado medidas para abordar estas cuestiones. En respuesta a la amenaza de la primera rebaja de MSCI en enero, las autoridades introdujeron medidas para aumentar la transparencia, incluida la reducción del umbral de divulgación de las acciones del 5% al 1%, la ampliación de las clasificaciones de inversores de nueve a 39 categorías y el desarrollo de una hoja de ruta para aumentar el requisito mínimo de capital flotante del 7,5% al 15%. También han tomado medidas para identificar empresas con altas concentraciones de propiedad, mejorar la divulgación de información sobre los beneficiarios reales, aumentar el escrutinio de las asignaciones de IPO y fortalecer la supervisión y el cumplimiento del mercado.
Estas son reformas inteligentes, pero anunciar nuevas regulaciones y realmente hacerlas cumplir son dos cosas diferentes. Por ejemplo, no tiene mucho sentido aumentar el capital flotante mínimo si las acciones en manos de inversores independientes están realmente controladas a través de un acuerdo de nominación, empresas afiliadas u otras partes relacionadas con el accionista principal.
Las empresas que cotizan en Indonesia históricamente han estado dominadas por grupos empresariales controlados por familias, y múltiples estudios estiman que entre el 60% y el 70% de las empresas que cotizan en IDX están controladas por familias. Muchos de estos grupos han desempeñado papeles importantes en el desarrollo económico de Indonesia. Si bien no hay nada intrínsecamente problemático en la propiedad familiar concentrada, pueden surgir problemas cuando las complejas estructuras de propiedad dificultan determinar quién controla realmente una acción que cotiza en bolsa, si las transacciones se realizan en condiciones de plena competencia y si los precios de mercado reflejan transacciones reales entre inversores independientes.
Barito Energías Renovables es un ejemplo. La capitalización de mercado de la empresa aumentó considerablemente después de su oferta pública inicial en 2023, superando brevemente al Bank Central Asia, uno de los bancos más grandes de Indonesia. Esta valoración genera considerables preocupaciones, especialmente teniendo en cuenta que las ganancias de la empresa son relativamente modestas en relación con su capitalización de mercado.
En 2024, FTSE Russell excluyó a Barito Renewables de sus índices globales debido a preocupaciones sobre la concentración de propiedad. Esta debería haber sido otra advertencia para que los inversores internacionales se preguntaran si la flotación pública reportada representa acciones reales disponibles para negociar.
Recientemente, la OJK anunció multas de 500.000 millones de rupias (27,9 millones de dólares) y 100.000 millones de rupias (5,5 millones de dólares) respectivamente contra Barito Renewables y Petrindo Jaya Kreasi, ambas empresas vinculadas al empresario Prajogo Pangestu. Según el regulador, las acciones originalmente destinadas a inversores públicos se distribuyeron a partes relacionadas con el accionista controlador, incluso mediante acuerdos que enmascaraban la identidad de los beneficiarios finales. Las sanciones están dirigidas a la parte infractora, no a la propia empresa que cotiza en bolsa.
Otro ejemplo es el acuerdo que involucra a Bayan Resources, en el que el fundador Low Tuck Kwong y su hija Elaine Low vendieron una participación combinada del 30,25% a PT Jhonlin Baratama, vinculado al empresario Haji Isam. Las acciones se vendieron a 2.588 rupias por acción, aproximadamente un 80% menos que el precio de mercado actual de 13.000 a 14.000 rupias, según documentos regulatorios.
Puede haber razones comerciales legítimas para vender una participación tan grande con un gran descuento. Si bien esto no constituye manipulación del mercado, la diferencia entre el precio negociado y el precio de mercado plantea dudas sobre si el precio de la acción cotizado refleja con precisión su valor.
¿A dónde va la independencia regulatoria a partir de aquí?
La participación de algunas de las familias empresarias más poderosas de Indonesia plantea dudas sobre si los reguladores financieros son lo suficientemente independientes y están dispuestos a tomar medidas contra intereses empresariales poderosos.
Los grandes conglomerados de Indonesia suelen tener relaciones de larga data con políticos, agencias gubernamentales y otros grupos influyentes. Esta relación no es exclusiva de Indonesia y en sí misma no sugiere irregularidades. Sin embargo, plantean preocupaciones sobre la capacidad de los reguladores para operar sin presión política o comercial, particularmente cuando las acciones de cumplimiento podrían afectar a accionistas prominentes o empresas con conexiones políticas.
OJK merece elogios por sus recientes investigaciones y las importantes sanciones anunciadas, sobre todo teniendo en cuenta la influencia de los conglomerados implicados. Si bien el OJK insiste en que su investigación comenzó antes del anuncio de MSCI, debería explicar por qué los problemas persistieron durante tanto tiempo y qué medidas se tomaron para evitar que tales problemas vuelvan a ocurrir.
Los inversores también deberían tener derecho a saber quién fue el responsable de la infracción, qué sanciones se impusieron realmente, si se están emprendiendo más procedimientos y si los implicados todavía pueden operar en el mercado.
Restaurar la confianza de los inversores
Indonesia tiene ventajas económicas considerables, incluido un gran mercado interno, recursos naturales y oportunidades en infraestructura, energía y manufactura. Sin embargo, los inversores internacionales también valoran la confiabilidad de la información financiera, la protección de los accionistas minoritarios, la independencia regulatoria y la previsibilidad de las políticas gubernamentales.
Cuando la confianza en estas áreas se debilita, los inversores pueden exigir mayores rendimientos o simplemente invertir en otra parte. Para las empresas indonesias, esto podría significar valoraciones más bajas, mayores costos de capital y mayores dificultades para conseguir capital para la expansión.
La reclasificación propuesta de MSCI puede complicar aún más estas cuestiones. Si la rebaja continúa, los fondos que siguen los índices de referencia de los mercados emergentes podrían tener que reducir su exposición a Indonesia, mientras que otros inversores podrían reevaluar su exposición debido a preocupaciones sobre la gobernanza y la integridad del mercado.
Por lo tanto, la respuesta del gobierno debería centrarse en restaurar la confianza en lugar de simplemente apoyar los precios de las acciones. Según se informa, Danantara planea invertir 5 mil millones de dólares en empresas nacionales, lo que podría brindar apoyo durante períodos de debilidad del mercado. Sin embargo, el uso de fondos de inversión pública para respaldar los mercados no aborda las preocupaciones sobre la transparencia de la propiedad, el comercio coordinado o el cumplimiento de las regulaciones. Dichas inversiones deben basarse en consideraciones comerciales, con criterios de inversión transparentes y una rendición de cuentas adecuada.
IDX y OJK deberían centrarse en hacer cumplir las regulaciones existentes en lugar de seguir anunciando reformas adicionales. Los beneficiarios reales deben identificarse de manera confiable, los requisitos de libre flotación deben reflejar acciones realmente disponibles para inversionistas independientes y las transacciones sospechosas deben investigarse con prontitud. Las autoridades también deberían publicar informes periódicos que identifiquen a las empresas que siguen incumpliendo las normas, las acciones correctivas requeridas y el resultado de los procedimientos de aplicación de la ley. Los inversores no deben confiar en garantías generales de que se están realizando mejoras.
Indonesia tiene hasta el 30 de abril de 2027 para responder a la consulta del MSCI, y se espera una decisión final para el 30 de junio. Sin embargo, el objetivo del gobierno no debería ser simplemente mantener su clasificación de mercado emergente. El problema fundamental es que las preocupaciones legítimas de Indonesia sobre la integridad de sus mercados de capital no han sido atendidas durante mucho tiempo. IDX y OJK deben demostrar que son ellos, y no los poderosos grupos empresariales de Indonesia o los accionistas con conexiones políticas, los responsables de supervisar los mercados de capitales de Indonesia. Estas reglas deben aplicarse por igual a todos, independientemente de su riqueza, influencia o conexiones políticas. No importa cuántas nuevas regulaciones se anuncien, restaurar la confianza de los inversores internacionales seguirá siendo difícil a menos que las autoridades estén dispuestas a afirmar su independencia y exigir responsabilidades a los responsables.